Sensor Tower:2026韩国游戏报告——下载量跌28%,收入稳在50亿
要点速览
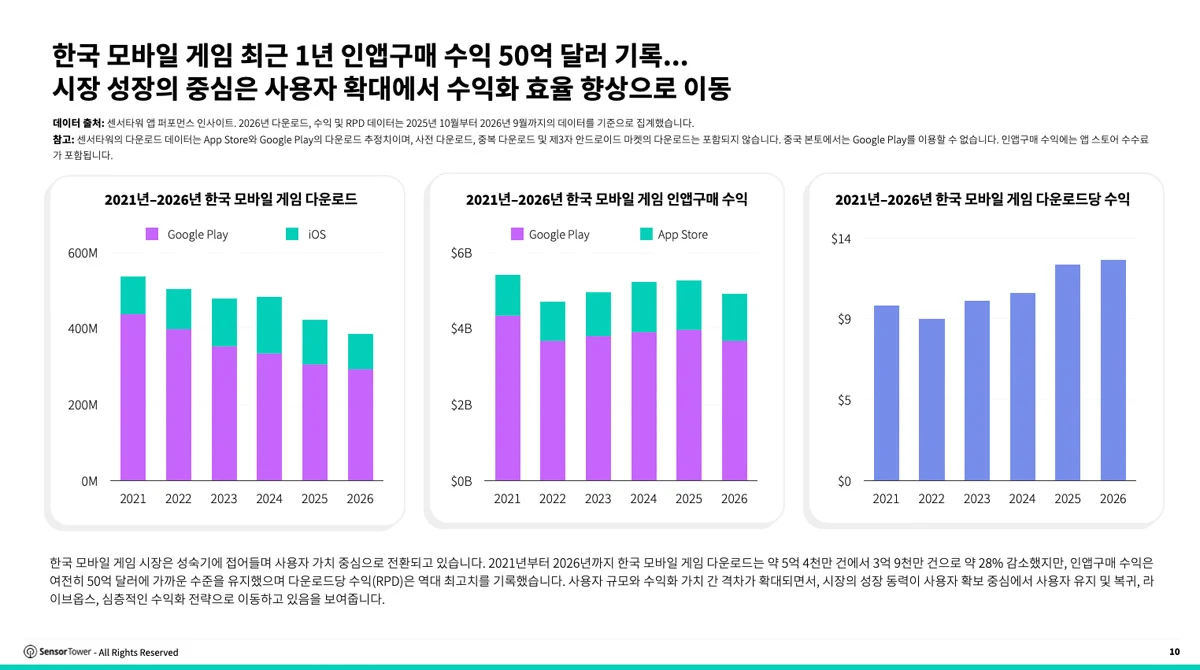
- 韩国手游下载量从2021年的5.4亿跌到2026年的3.9亿,降幅28%。
- 2026年韩国手游年内的内购收入基本维持在50亿美元左右。
- 韩国头部手游平均每月要跑240场活动。
- 2025年第四季度到2026年第三季度全球包销游戏收入约320亿美元。
Sensor Tower在2026年11月2日发布了《2026韩国游戏市场洞察》报告,把韩国游戏市场的各项数据摊开来讲,包括手游下载、内购收入、品类变化、运营活动,还有韩国PC和主机游戏在海外的表现。这份报告汇总了2021到2026年的趋势,把各平台、各地区的手游和买断制游戏表现都拎出来看了看。
从2021到2026年,韩国手游下载量从5.4亿掉到了3.9亿,跌了28%,但年内的内购收入基本还卡在50亿美元这个档位。Sensor Tower说,这期间每下载一次带来的收入(RPD)创了新高,厂商更看重留存、召回、日常运营和变现,而不是一味拉新。报告也明确指出了这一点:从现有玩家和回流玩家身上榨取的价值更高,成了厂商策略上的结构性变化。
品类变化在数字上看得挺清楚。益智类游戏的下载占比从17%涨到了32%,成了下载量最大的品类。策略类游戏的内购收入占比从13%升到25%,而RPG的内购占比从66%掉到了43%。Sensor Tower还点出几个“异类”:最近12个月里,挂机RPG的下载量跌了30%,但内购收入涨了57%;合并类游戏的下载涨了21%,内购收入涨了94%。
运营活动被当成核心玩法来量化:韩国头部手游平均每个月要跑240场活动。报告举了几个具体的例子:Gossip Harbor从2024年1月到2026年8月,靠持续的活动和内容更新,月收入翻了15倍不止。Nexon的《Maple Grow》通过把活动串起来、设置分阶段成长目标,再在活动周期里加入竞技元素,把玩家粘性和变现都稳住了。这些案例和活动数量放在一起,正好说明频繁、层层叠加的活动是怎么变成实实在在的收入增长的。
韩国厂商在海外的版图也变大了。从2021到2026年,来自韩国以外的全球下载占比从88%涨到92%,海外赚到的内购收入占比从44%升到49%。在国内,报告里提到的新增长点,是老IP的轻量迭代和跨平台策略:提到的游戏和IP包括《MapleStory》《Cookie Run》《Ragnarok》《StoneAge》,还有本土爆款《Maple Grow》和《Sol: Enchant》,它们都是用大家熟悉的IP,配合更轻的玩法循环或者跨平台发行。
报告也把PC和主机的情况捋了一遍。Steam、PlayStation和Xbox在2025年第四季度到2026年第三季度的全球包销收入加起来大概320亿美元。Steam的收入从2021年的72.7亿美元涨到2026年的114.3亿美元,涨了57.3%,累计平台销量大概43%在Steam,57%在PlayStation和Xbox合计。Sensor Tower点出的几个韩国买断制大爆款包括:Ark Raiders(Embark Studio/Nexon)七个月卖了2000万份,赚了6.2亿多美元;Pearl Abyss的《Red Desert》包销收入超过4.2亿美元,连续两个月成为Steam、PlayStation和Xbox上的销量冠军;Krafton的《Subnautica 2》在发售前Steam愿望单就超过500万,首日卖了200多万份,Steam同时在线峰值接近46.8万,好评率超过90%。
Sensor Tower把这些线索串起来,做平台对比和单作结果分析。NCSoft的《Aion2》用跨平台首发带动了手游和PC两边的热度:手游版登上了韩国App Store和Google Play的下载榜第一,到2026年9月全球手游内购收入已经攒了3800万美元。2026年10月Steam上线后,首日用户破百万,全球销量第一的位置稳了一周;到10月18日,Steam上的游戏内消费大约2900万美元,差不多是同一时期手游内购收入的78倍。
为什么值得关注
总结一下:从2021年到现在,下载量跌了28%,年内的内购收入还在50亿美元上下,头部手游平均每月活动240场。在这样的背景下,厂商靠频繁活动、持续更新内容和跨平台发行,换来了不错的收入表现——Gossip Harbor月收入翻了15倍,Ark Raiders卖了2000万份,Aion2在Steam首日破百万,这些都是运营选择带来的实打实结果。
原始来源
Google News: GameMeca